Nghiên cứu về điều tra chống lẩn tránh thuế của Canada với Việt Nam (bài phục vụ sự kiện Diễn đàn Phòng vệ thương mại năm 2025)
1. Đặt vấn đề Với vị trí chiến lược trong chuỗi cung ứng toàn cầu, Việt Nam không chỉ được hưởng lợi từ các hiệp định thương mại tự do thế hệ mới như Hiệp định Đối tác Toàn diện và Tiến bộ xuyên Thái Bình Dương (CPTPP), mà còn từ hệ quả gián tiếp của các biện pháp phòng vệ thương mại mà một số quốc gia thành viên CPTPP - trong đó có Canada - áp đặt đối với hàng hóa có xuất xứ từ Trung Quốc. Khi căng thẳng thương mại Mỹ - Trung tiếp tục gia tăng, các biện pháp như chống bán phá giá, chống trợ cấp và điều tra
Trong bối cảnh đó, doanh nghiệp xuất khẩu từ các nước đang phát triển như Việt Nam ngày càng đối mặt với các rủi ro pháp lý lớn hơn, đặc biệt là cáo buộc liên quan đến gian lận xuất xứ hoặc hành vi lẩn tránh thuế. Mặc dù vậy, khái niệm “chống lẩn tránh thuế” (anti-circumvention) theo nghĩa pháp lý, cũng như các điều kiện cụ thể để cấu thành hành vi lẩn tránh theo pháp luật thương mại quốc tế của các nước nhập khẩu, vẫn chưa được phân tích chuyên sâu trong giới học thuật Việt Nam. Việc thiếu dẫn chứng từ các vụ việc điển hình trong thực tiễn xét xử của WTO hoặc cơ quan điều tra các nước nhập khẩu khiến khoảng trống học thuật trong lĩnh vực này trở nên đáng chú ý.
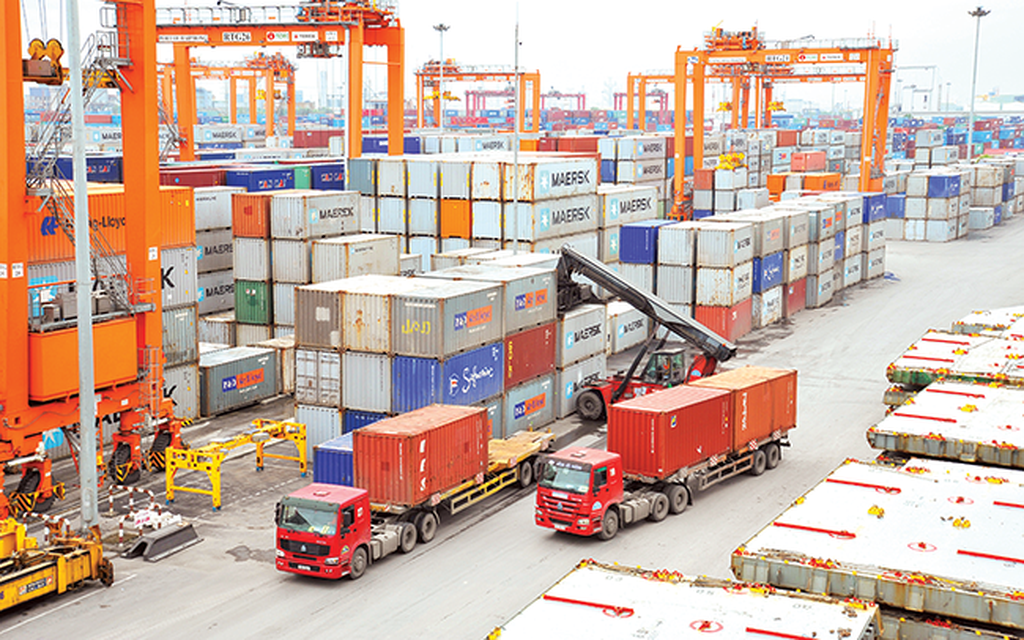
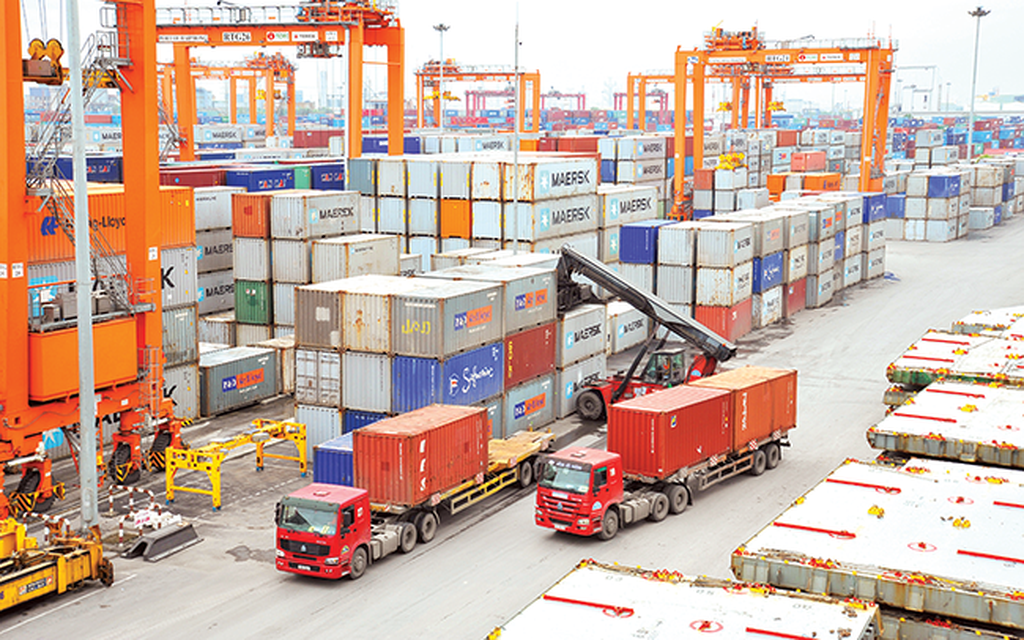
Vụ việc mã số CC 2024 AC, do Cơ quan Dịch vụ Biên phòng Canada (CBSA) tiến hành điều tra đối với sản phẩm khung gầm container sản xuất tại Việt Nam, là một trường hợp điển hình cần được phân tích từ góc độ pháp lý. Với lập luận pháp lý chi tiết, quá trình xác minh thực địa minh bạch và quyết định cuối cùng bác bỏ cáo buộc lẩn tránh, đây là tiền lệ quan trọng vừa mang ý nghĩa thực tiễn đối với doanh nghiệp Việt Nam, vừa đóng góp một ví dụ điển hình vào nghiên cứu pháp lý về phòng vệ thương mại quốc tế.
2. Tóm tắt vụ việc điều tra CC 2024AC
- Ngày 18/02/2022: Tòa án Thương mại Quốc tế Canada (CITT) ra kết luận áp thuế chống bán phá giá và trợ cấp với khung gầm container sản xuất từ Trung Quốc.
- Năm 2023: Việt Nam bắt đầu xuất khẩu vào Canada sản phẩm khung gầm container. Trong năm này, Việt Nam từ nước không xuất khẩu vào Canada trở thành nước chiếm 34% thị phần này; cùng lúc, Trung Quốc giảm từ 34% xuống còn chỉ 3%.
- Tháng 10/2024: Công ty Max-Atlas nộp đơn cáo buộc Việt Nam “lắp ráp hàng Trung Quốc để né thuế chống bán phá giá”.
- Tháng 11/2024: CBSA khởi xướng điều tra chống lẩn tránh thuế (anti-circumvention) theo Điều 72(1) Luật Các biện pháp nhập khẩu đặc biệt (SIMA).
- Tháng 12/2024: THACO - đơn vị duy nhất của Việt Nam được mời hợp tác điều tra với tư cách nhà sản xuất - gửi bản trả lời câu hỏi điều tra cho CBSA.
- Tháng 3/2025: CBSA tiến hành kiểm tra thực địa đối với THACO tại Việt Nam.
- Ngày 23/5/2025: CBSA công bố kết luận điều tra.
3. Cơ sở pháp lý về điều tra lẩn tránh thuế theo SIMA của Canada
3.1. Căn cứ để kết luận
Theo Điều 71 của SIMA, CBSA sẽ kết luận có hành vi lẩn tránh nếu có đủ căn cứ cho thấy:
- Có sự thay đổi mô hình thương mại (a change in the pattern of trade) sau khi Canada khởi xướng điều tra chống bán phá giá (anti-dumping) theo Điều 31 của SIMA, hoặc sau khi Canada ban hành lệnh áp thuế chống trợ cấp (countervailing duties) theo Điều 7 của SIMA;
- Có sự thực hiện “hoạt động được quy định” (prescribed activity); và
- Có mối quan hệ nhân quả giữa thay đổi mô hình thương mại với việc Canada áp dụng biện pháp phòng vệ thương mại trước đó.
Tuỳ thuộc vào khả năng chứng minh của nguyên đơn và kết quả điều tra của CBSA, chỉ khi cả ba yếu tố này hội tụ, CBSA mới có thể kết luận có hành vi xuất khẩu của nhà xuất khẩu là một vụ lẩn tránh biện pháp phòng vệ thương mại mà Canada đã ban hành trước đó.
Trong các đoạn tiếp theo, tác giả sẽ giải thích chi tiết cơ sở để CBSA đánh giá từng căn cứ nói trên trong các vụ điều tra lẩn tránh thuế.
3.2. Sự thay đổi mô hình thương mại
Theo quy định tại Điều 57.11 quy định về các biện pháp nhập khẩu đặc biệt của Canada (SIMR), để xác định có tồn tại “sự thay đổi trong mô hình thương mại”, CBSA sẽ đánh giá một loạt yếu tố định lượng và định tính. Cụ thể, các yếu tố bao gồm:
- Sự thay đổi trong khối lượng nhập khẩu của hàng hóa bị áp thuế (subject goods);
- Sự thay đổi trong khối lượng nhập khẩu của hàng hóa bị nghi ngờ lẩn tránh lệnh áp thuế (allegedly circumventing goods);
- Sự thay đổi trong khối lượng nhập khẩu của hàng hóa tương tự hoặc linh kiện cấu thành từ quốc gia bị áp thuế sang quốc gia thứ ba nơi hàng hóa bị nghi ngờ được sản xuất hoặc hoàn thiện (ở đây là từ Trung Quốc sang Việt Nam);
- Bất kỳ yếu tố nào khác có liên quan trong hoàn cảnh cụ thể.
Như vậy, việc đánh giá không chỉ giới hạn ở khối lượng nhập khẩu tuyệt đối, mà còn xem xét tính liên tục của chuỗi cung ứng, tốc độ tăng giảm bất thường và tính hợp lý về mặt kinh tế thương mại của sự thay đổi đó.
Từ đó có thể thấy, một sự chuyển dịch rõ ràng trong lưu chuyển thương mại sau thời điểm Canada bắt đầu điều tra một sản phẩm (dù chưa áp thuế chính thức) đã có thể làm phát sinh căn cứ điều tra lẩn tránh thuế đối với nước thứ ba, đặc biệt nếu sự gia tăng xuất khẩu của nước đó có khả năng thay thế trực tiếp cho hàng hóa bị áp thuế.
3.3. Quy định về “prescribed activity” theo SIMR
Trong ba yếu tố được nhắc đến ở trên, việc xác định “prescribed activity” là điểm then chốt và thường gây tranh cãi nhất. Để đánh giá điều này, CBSA áp dụng các tiêu chí chi tiết tại Điều 57.12(b) SIMR với yêu cầu đánh giá sâu hai khía cạnh “insignificant processes” (quy trình không đáng kể) và “major proportion” (tỷ lệ chủ yếu). Trường hợp doanh nghiệp thực hiện lắp ráp tại nước thứ ba từ linh kiện có xuất xứ từ nước bị áp thuế, CBSA sẽ đánh giá liệu hành vi này có cấu thành “prescribed activity” hay không. Nếu quy trình sản xuất là “không đáng kể” và chi phí linh kiện chiếm phần lớn giá thành, hành vi đó có thể bị coi là lẩn tránh thuế (tức thỏa điều kiện về “prescribed activity”).
Để đánh giá được hai khía cạnh này, CBSA sẽ yêu cầu các bên xuất khẩu từ Việt Nam khai báo một bản câu hỏi chi tiết (RFI) các thông tin về quy trình sản xuất, tỷ lệ chi phí, đầu tư vào công nghệ, nghiên cứu và phát triển (R&D) và các yếu tố phi định lượng như năng lực lao động, mức độ sáng tạo.
Nếu như việc đánh giá cơ cấu giá thành chủ yếu dựa trên hóa đơn, chứng từ nhập khẩu linh phụ kiện và bảng tính giá thành, thì việc đánh giá bản chất quy trình sản xuất - yếu tố cốt lõi để xác định liệu một bên có đang thực hiện một “hành vi lẩn tránh thuế” hay không - lại phụ thuộc vào các yếu tố định tính phức tạp hơn, đòi hỏi sự giải trình cụ thể, chi tiết và khả năng xác minh thực tế.
Theo Điều 57.13 SIMR, CBSA sẽ đánh giá toàn diện các yếu tố sau:
- Bản chất của quy trình sản xuất: Liệu quy trình chỉ mang tính lắp ráp đơn giản (assembly) hay bao gồm nhiều bước gia công, chế tạo phức tạp với mức độ kỹ thuật cao (ví dụ như trong vụ kiện này là các công đoạn cắt, hàn, phun sơn, sơn điện di, lắp ráp hệ thống điện - khí nén).
- Tính chất của cơ sở sản xuất: Các hoạt động này được thực hiện tại xưởng quy mô lớn, có chuyên môn hóa, dây chuyền khép kín, hay chỉ là điểm tập kết và lắp ráp sơ sài?
- Mức độ đầu tư tài chính: Chi phí bỏ ra cho nhà xưởng, thiết bị chuyên dụng, dây chuyền tự động hóa… là yếu tố định lượng quan trọng để chứng minh rằng quy trình thực hiện không thể coi là “insignificant”.
- Hoạt động R&D: Có bộ phận kỹ thuật riêng, có thiết kế sản phẩm riêng biệt theo yêu cầu khách hàng, hay chỉ gia công theo bản vẽ có sẵn?
- Chi phí quy trình sản xuất: Gồm chi phí nhân công, khấu hao máy móc, nguyên vật liệu… là một phần đáng kể hay không trong tổng giá thành?
- Tỷ lệ chi phí quy trình so với tổng giá thành hàng hóa hoàn chỉnh: Đây là yếu tố định lượng giúp xác định mức độ tạo giá trị nội địa. Nếu tỷ lệ cao, có thể loại trừ giả định về hoạt động lắp ráp không đáng kể.
- Các yếu tố khác phù hợp với hoàn cảnh vụ việc: Bao gồm thời gian sản xuất, số lượng công nhân, mức độ đào tạo kỹ thuật, mức độ tự động hóa, và khả năng kiểm định chất lượng tại chỗ.
Như vậy, để phủ định cáo buộc của bên nguyên đơn về “quy trình không đáng kể”, nhà sản xuất trong vụ kiện chống lẩn tránh thuế quan không chỉ cần dựa trên hình thức bên ngoài hay chức năng hành chính của nhà máy mà còn phải đưa ra dữ liệu để đánh giá tổng hợp giữa yếu tố định lượng (chi phí, đầu tư) và định tính (trình độ kỹ thuật, R&D, thiết bị).
3.4. Mối quan hệ nhân quả giữa biện pháp phòng vệ thương mại trước đó và sự thay đổi mô hình thương mại
Theo Điều 71(c) SIMA, một yếu tố bắt buộc để kết luận có hành vi lẩn tránh là phải xác định được rằng sự thay đổi trong mô hình thương mại có nguyên nhân trực tiếp từ việc Canada tiến hành điều tra hoặc áp dụng biện pháp thuế chống bán phá giá hoặc chống trợ cấp.
Để thực hiện đánh giá này, Điều 57.16 SIMR quy định một số yếu tố định hướng, mang tính chất tổng hợp giữa dữ liệu kinh tế thực chứng và lập luận suy diễn pháp lý. Cụ thể:
- Chênh lệch chi phí sản xuất: Cơ quan điều tra sẽ so sánh chi phí sản xuất (gồm tổng giá nguyên vật liệu và giá nhân công) của hàng hóa bị áp thuế với chi phí của hàng hóa tương tự (like goods) được lắp ráp hoặc sản xuất tại nước thứ ba. Nếu chênh lệch chi phí không đáng kể, thì khả năng lựa chọn nước thứ ba chỉ vì lợi thế giá là không thuyết phục, và yếu tố “né thuế” có thể được xác lập. Ở đây, cần chú ý là chi phí nhân công ở Việt Nam thường thấp hơn khoảng 70% so với Trung Quốc.
- Thời điểm bắt đầu hoặc gia tăng đáng kể của hoạt động được quy định (prescribed activity): Nếu sự gia tăng đột biến về sản lượng, xuất khẩu hoặc sản xuất tại nước thứ ba xảy ra ngay sau thời điểm Canada khởi xướng điều tra, yếu tố thời điểm sẽ là chỉ dấu mạnh để xác lập “mối quan hệ nhân quả”.
- Bằng chứng thương mại ở nước thứ ba: Bao gồm các giao dịch thương mại về linh kiện, hàng hóa hoàn chỉnh hoặc hàng hóa có chỉnh sửa nhẹ (slightly modified goods) giữa nước bị áp thuế và nước thứ ba. Các giao dịch này giúp xác lập dòng chảy thương mại xuyên quốc gia có thể phục vụ cho mục đích né thuế.
- Thay đổi trong thị hiếu tiêu dùng (consumer preferences): Nếu không có thay đổi đáng kể về nhu cầu thị trường thì việc thay đổi nguồn cung cấp có thể ít có nguyên nhân từ phía cầu thị trường và do đó càng dễ quy về yếu tố phòng vệ thương mại.
- Thay đổi về công nghệ: Nếu sản phẩm tại nước thứ ba không có khác biệt đáng kể về công nghệ hay cải tiến kỹ thuật, thì việc chuyển dịch chuỗi cung ứng sẽ khó có thể được biện minh bằng lý do hiệu quả sản xuất hay đổi mới công nghệ.
- Các yếu tố kinh tế - thương mại khác không liên quan đến thuế phòng vệ: CBSA sẽ loại trừ ảnh hưởng từ các yếu tố như biến động chi phí nguyên vật liệu toàn cầu, tỷ giá hối đoái, gián đoạn chuỗi cung ứng, hoặc chính sách khuyến khích đầu tư nội địa để đánh giá xem liệu sự thay đổi mô hình thương mại có thực sự bắt nguồn từ chính sách thuế phòng vệ hay không.
- Bất kỳ yếu tố nào khác có liên quan trong hoàn cảnh cụ thể: Đây là một điều khoản mở, cho phép CBSA áp dụng các phân tích tùy theo tính chất đặc thù của từng vụ việc, ví dụ như lịch sử giao thương song phương, sự tồn tại của các công ty liên kết xuyên biên giới, hoặc mô hình kinh doanh chuyển tiếp (hub-and-spoke).
Như vậy, yếu tố “causation” trong điều tra lẩn tránh không phải là phép quy nạp đơn giản từ dữ liệu thời điểm, mà là một chuỗi đánh giá phức hợp giữa thời gian, động cơ kinh tế, tính hợp lý của dòng chảy thương mại và các yếu tố loại trừ hợp lệ. Một khi yếu tố nhân quả được xác lập, nó có thể củng cố mạnh mẽ lập luận về hành vi “né thuế”, ngay cả khi bằng chứng trực tiếp về “prescribed activity” còn đang tranh luận.
4. Kết luận của CBSA về vụ CC 2024AC
4.1. Về thay đổi mô hình thương mại
CBSA ghi nhận:
- Trung Quốc giảm mạnh thị phần từ 49% (2021), 34% (2022), 3% (2023) xuống 1% (2024);
- Việt Nam tăng đột biến từ 0% (giai đoạn 2020 - 2022) lên 34% (2023).
Điều này thỏa mãn điều kiện thứ nhất: có thay đổi mô hình thương mại.
4.2. Về “hành vi lẩn tránh”
a) Tỷ lệ linh kiện Trung Quốc không chiếm tỷ trọng lớn trong cơ cấu giá thành
CBSA xác minh rằng linh kiện Trung Quốc chỉ chiếm tỷ lệ thấp trong tổng chi phí sản xuất khung gầm container của THACO. Do đó, điều kiện về “major portion” không được đáp ứng.
b) Quy trình sản xuất tại Việt Nam không phải là “lắp ráp giản đơn”
Dựa trên 6 yếu tố tại Điều 57.13 SIMR, CBSA xác định rằng:
- Quy trình có chiều sâu kỹ thuật, từ hàn, sơn điện di đến kiểm định chất lượng;
- Cơ sở sản xuất tại Việt Nam có đầu tư đáng kể về nhà xưởng, máy móc;
- THACO có hoạt động R&D riêng, thiết kế sản phẩm theo đơn hàng;
- Chi phí sản xuất chiếm tỷ trọng cao và không thể xem là “lắp ráp giản đơn”.
Do đó, không có “hành vi lẩn tránh” xảy ra.
4.3. Về mối quan hệ nhân quả với thuế SIMA
Mặc dù sự thay đổi thương mại diễn ra sau khi áp thuế, nhưng CBSA xác định:
- CPTPP (với thuế suất 0% cho hơn 96% dòng hàng Việt Nam vào Canada) có hiệu lực từ trước khi có biện pháp áp thuế của Canada đối với Trung Quốc, vậy nên vụ áp thuế phòng vệ đó không phải là nguyên nhân chính của sự chuyển dịch mô hình thương mại;
- Không có thay đổi công nghệ hoặc thị hiếu tiêu dùng;
- THACO sản xuất theo tiêu chuẩn riêng và có sự khác biệt rõ với nhà sản xuất Trung Quốc.
Từ đó, CBSA kết luận rằng dù có mối liên hệ về thời gian, nhưng không có đủ yếu tố để chứng minh có mối quan hệ nhân quả dẫn đến kết luận có hành vi lẩn tránh thuế quan.
4.4. Tổng hợp kết luận cuối cùng
Dựa trên toàn bộ hồ sơ hành chính và các yếu tố pháp lý được quy định tại các Điều từ 57.11 đến 57.16 của SIMR, CBSA xác định rằng mặc dù có sự thay đổi rõ rệt trong mô hình thương mại sau khi CITT ra kết luận áp thuế đối với khung gầm container từ Trung Quốc, nhưng việc tăng xuất khẩu của THACO (Việt Nam) vào Canada trong năm 2023, chiếm thị phần 34% của năm đó, không phải là hoạt động được quy định (prescribed activity) theo Điều 71 của SIMA.
Vì vậy, CBSA kết luận rằng các sản phẩm khung gầm container có xuất xứ từ Việt Nam không cấu thành hành vi lẩn tránh thuế đối với kết luận áp thuế của CITT ngày 18/02/2022 trong vụ việc số NQ-2021-005 liên quan đến hành vi bán phá giá và trợ cấp đối với hàng hóa nhập khẩu từ Trung Quốc.
5. Bài học pháp lý cho các nhà sản xuất Việt Nam định hướng xuất khẩu Canada
5.1. Tính chuẩn chỉnh trong hoạt động sản xuất - nền tảng bảo vệ quyền lợi pháp lý
Quyết định cuối cùng của CBSA trong vụ việc CC 2024 AC cho thấy rằng việc duy trì tính chuẩn chỉnh trong toàn bộ quá trình sản xuất và quản lý doanh nghiệp không chỉ là điều kiện để cạnh tranh về chất lượng và chi phí, mà còn là nền tảng pháp lý thiết yếu để bảo vệ quyền lợi trước các cáo buộc từ phía cơ quan điều tra nước nhập khẩu.
Cụ thể, CBSA đã chấp nhận lập luận và dữ liệu do THACO cung cấp, phần lớn dựa trên các yếu tố sau:
- Hoạt động sản xuất được đầu tư bài bản, có chiều sâu kỹ thuật, thể hiện qua dây chuyền sản xuất, năng lực R&D và tỷ lệ nội địa hóa cao - những yếu tố giúp bác bỏ cáo buộc “lắp ráp không đáng kể”.
- Hệ thống quản trị dữ liệu minh bạch, có khả năng truy vết đầy đủ từ nguồn gốc linh kiện đến giá thành sản phẩm, là công cụ then chốt giúp doanh nghiệp chứng minh bản chất thực của quy trình sản xuất.
- Sự chủ động tham gia và hợp tác toàn diện trong quá trình điều tra - bao gồm phản hồi đầy đủ các yêu cầu cung cấp thông tin, đón tiếp đoàn xác minh tại chỗ và phản biện có cơ sở pháp lý - là yếu tố quan trọng giúp doanh nghiệp đạt được kết quả thuận lợi. Đáng tiếc, đây vẫn là điều mà phần lớn doanh nghiệp Việt Nam còn thiếu sự chuẩn bị hệ thống để đáp ứng.
Những bài học này cho thấy rằng, trong thời kỳ mà các biện pháp phòng vệ thương mại đang gia tăng cả về tần suất và kỹ thuật pháp lý, việc xây dựng năng lực tuân thủ pháp lý quốc tế nội tại trong doanh nghiệp cần được đặt song song với năng lực sản xuất - đặc biệt khi định hướng vào các thị trường có cơ chế điều tra chặt chẽ như Canada, Hoa Kỳ và EU.
5.2. Cần hoàn thiện khung pháp lý và thiết chế hỗ trợ doanh nghiệp ứng phó với kiện tụng thương mại quốc tế
Một hạn chế đáng lưu ý trong vụ việc này và nhiều vụ việc tương tự là thiếu vắng một cơ chế phối hợp mang tính thể chế giữa khu vực công và khu vực tư để hỗ trợ doanh nghiệp Việt Nam ứng phó hiệu quả với các cuộc điều tra phòng vệ thương mại từ nước ngoài.
Hiện tại, Việt Nam vẫn chưa có hệ thống cảnh báo sớm (early warning system) hoặc cơ chế phản ứng nhanh để thông tin, hướng dẫn và phối hợp hỗ trợ pháp lý cho các doanh nghiệp khi bị nêu đích danh trong các vụ điều tra từ cơ quan nước ngoài như CBSA, Bộ Thương mại Hoa Kỳ (DOC) hay Tổng cục Thương mại (DG Trade - EU).
Để khắc phục khoảng trống này, tác giả cho rằng những vấn đề sau cần được xem xét:
- Thành lập cơ chế “Phối hợp Công - Tư” trong xử lý vụ kiện phòng vệ thương mại, với sự tham gia chủ động của Bộ Công Thương, cộng đồng doanh nghiệp và giới luật sư chuyên sâu về thương mại quốc tế.
- Phát triển lực lượng “luật sư công vụ chuyên trách thị trường” - một nhóm luật sư thuộc các đơn vị nhà nước hoặc hợp tác với nhà nước, có nhiệm vụ theo dõi thường trực các thị trường chủ lực (như Bắc Mỹ, châu Âu, Đông Bắc Á), nhằm sẵn sàng hỗ trợ và phản biện các cáo buộc đối với doanh nghiệp Việt Nam.
- Nghiên cứu bổ sung chế định xử lý hành vi sử dụng xuất xứ Việt Nam để lẩn tránh thuế của nước thứ ba vào pháp luật trong nước, qua đó bảo vệ hiệu quả thương hiệu quốc gia và tránh việc Việt Nam bị xem là “hub” trong các mô hình trung chuyển né thuế (hub-and-spoke). Cơ chế này có thể được xây dựng tương thích với khái niệm “circumvention” trong pháp luật Canada hoặc Hoa Kỳ, tạo cơ sở cho hợp tác điều tra song phương và nâng cao khả năng đối ứng.
Tóm lại, trong bối cảnh toàn cầu hóa ngày càng đi kèm với xu hướng gia tăng các rào cản phi thuế, việc xây dựng một thiết chế pháp lý hiện đại, phản ứng nhanh, và có sự tham gia đa bên là điều kiện thiết yếu để doanh nghiệp Việt Nam duy trì vị thế xuất khẩu bền vững trên thị trường quốc tế.
Phụ lục: Những quy định về pháp luật chống lẩn tránh các biện pháp phòng vệ thương mại của Canada
Tại Canada, các vụ việc điều tra chống lẩn tránh biện pháp chống bán phá giá, chống trợ cấp (sau đây gọi là chống lẩn tránh) do Cơ quan Biên phòng Canada (CBSA) thực hiện, theo quy định của Đạo luật về các biện pháp nhập khẩu đặc biệt (SIMA) để xác định liệu hành vi lẩn tránh các biện pháp chống bán phá giá, chống trợ cấp có đang xảy ra hay không. Nếu kết luận là có hành vi lẩn tránh, Toà Thương mại quốc tế Canada (CITT) sẽ sửa đổi biện pháp để mở rộng thuế với hàng hoá lẩn tránh biện pháp.
1. Lẩn tránh biện pháp chống bán phá giá, chống trợ cấp là gì?
Lẩn tránh xảy ra khi thay đổi các hoạt động thương mại và kinh doanh để tránh nghĩa vụ nộp thuế chống bán phá giá, chống trợ cấp theo quy định của SIMA. Cụ thể hơn, vấn đề lẩn tránh được định nghĩa trong Mục 71 là hành vi xảy ra khi có tất cả các yếu tố sau:
- một sự thay đổi trong mô hình thương mại (pattern of trade) đã xảy ra sau khi khởi xướng một cuộc điều tra bán phá giá hoặc trợ cấp;
- một hành động diễn ra mà làm cho việc nhập khẩu hàng hóa theo hành động đó làm suy yếu các tác động khắc phục (remedy) của một lệnh áp thuế hoặc kết luận của Tòa án Thương mại Quốc tế Canada (CITT) (sau đây gọi chung là lệnh áp thuế); và
- nguyên nhân chính của sự thay đổi trong mô hình thương mại là việc áp thuế chống bán phá giá (CBPG) hoặc thuế chống trợ cấp (CTC).
2. Thế nào được coi là không phải lẩn tránh?
Mặc dù lẩn tránh liên quan đến việc tránh thuế chống bán phá giá, chống trợ cấp, nó không liên quan đến các hoạt động bất hợp pháp. Các hoạt động bất hợp pháp như gian lận không nằm trong phạm vi điều tra chống lẩn tránh. Trốn thuế do nghi ngờ phân loại sai mã hàng hoá nhập khẩu hoặc hoạt động gian lận có thể bị báo cáo lên mục Báo cáo trốn thuế tại trang web của Cơ quan Biên phòng Canada (CBSA).
3. Các cuộc điều tra chống lẩn tránh
CBSA sẽ tiến hành các cuộc điều tra chống lẩn tránh khi có đầy đủ bằng chứng. Điều tra chống lẩn tránh nhằm mục đích loại bỏ sự lẩn tránh của một lệnh áp thuế hiện hành. Nếu kết luận là có lẩn tránh thuế sau một cuộc điều tra chính thức của CBSA, thuế sẽ được mở rộng đối với những hàng hóa lẩn tránh.
Nội dung dưới đây mô tả tổng quan về các chính sách và quy trình của CBSA liên quan đến việc tiến hành các cuộc điều tra chống lẩn tránh tuân thủ quy định tại các mục từ 71 đến 75.7 của SIMA. Các chính sách và thủ tục này không thay thế các quy định của SIMA.
3.1 Quy trình điều tra chống lẩn tránh
Các cuộc điều tra chống lẩn tránh có thể được khởi xướng do nhận được hồ sơ yêu cầu hoặc do CBSA tự khởi xướng.
a. Hồ sơ yêu cầu
Nhìn chung, một cuộc điều tra chống lẩn tránh được khởi xướng khi có hồ sơ yêu cầu chính thức. Cùng với thông tin hành chính khác, hồ sơ yêu cầu, trong chừng mực bên nguyên đơn có sẵn các thông tin, phải cung cấp thông tin chứng minh các cáo buộc về lẩn tránh. Để biết chi tiết cụ thể về cách nộp đơn yêu cầu, có thể tham khảo Hướng dẫn về việc nộp hồ sơ yêu cầu trên trang web của CBSA.
b. Khởi xướng
Quyết định có khởi xướng điều tra chống lẩn tránh hay không phải được đưa ra trong vòng 45 ngày kể từ khi nhận được hồ sơ yêu cầu. Nếu CBSA cho rằng có bằng chứng cho thấy việc lẩn tránh đang xảy ra, dựa trên các yếu tố chống lẩn tránh được quy định, CBSA sẽ khởi xướng điều tra. Quyết định khởi xướng có thể được đưa ra đối với một số hoặc tất cả hàng hóa được xác định trong hồ sơ yêu cầu. Tương tự như vậy, một cuộc điều tra có thể liên quan cụ thể đến một số hàng hóa từ một nước. CBSA sẽ xác định cách thức mà một cuộc điều tra được khởi xướng và phụ thuộc vào tìn hình của từng vụ việc.
Nếu CBSA quyết định không khởi xướng, tất cả các hành động liên quan đến hồ sơ yêu cầu đều bị chấm dứt. CBSA sẽ thông báo cho nguyên đơn và đưa ra lý do cho quyết định của mình.
Khi khởi xướng, Yêu cầu thông tin (RFI) (bảng câu hỏi) sẽ được gửi đến các nhà nhập khẩu, xuất khẩu, nhà cung cấp và nhà sản xuất hàng hóa nước ngoài bị điều tra cũng như các nhà sản xuất hàng hóa tương tự ở Canada để có được thông tin cần thiết cho cuộc điều tra. Bảng câu hỏi có kèm theo Hướng dẫn chung để hỗ trợ các bên chuẩn bị thông tin cần thiết, trong đó xác định thời kỳ điều tra và giải thích về thông tin sẽ được cung cấp cho các tình huống cụ thể cũng như các quy tắc về việc xử lý, sử dụng và công bố thông tin mật.
3.2. Lịch trình điều tra chống lẩn tránh
Một lịch trình mẫu cho các mốc thời điểm quan trọng trong một cuộc điều tra chống lẩn tránh được cung cấp dưới đây. Lịch trình này có thể được sửa đổi tùy thuộc vào tình hình của một cuộc điều tra cụ thể. Việc lên lịch các sự kiện trong một cuộc điều tra cụ thể sẽ được công bố trên trang web của CBSA, khi khởi xướng và sẽ được cập nhật theo quy định.
Ngày 0
CBSA khởi xướng vụ điều tra chống lẩn tránh, gửi bảng câu hỏi và đưa ra Tuyên bố lý do (statement of reasons)
Ngày 21
Nhà nhập khẩu trả lời bảng câu hỏi
Ngày 37
Nhà xuất khẩu/Nhà sản xuất trả lời bảng câu hỏi
Ngày 110
Đóng hồ sơ hành chính
Ngày 135
Công bố về các dữ kiện thiết yếu (Statement of essential facts)
Ngày 142
Hạn nộp các lập luận (argument)
Ngày 149
Hạn nộp các bản đệ trình phản bác (reply submission)
Ngày 180
Kết thúc điều tra, quyết định của CBSA, thông báo cho CITT về việc có hành vi lẩn tránh và ban hành Tuyên bố lý do
3.3. Thông báo
CBSA sẽ thông báo cho nhà nhập khẩu, nhà xuất khẩu, chính phủ của nước xuất khẩu, nhà sản xuất trong nước và người khiếu nại, nếu có, về việc bắt đầu điều tra, chấm dứt, gia hạn, công bố tuyên bố về các dữ kiện thiết yếu, và quyết định cuối cùng.
3.4. Đóng hồ sơ hành chính
Trong mỗi cuộc điều tra chống lẩn tránh, sẽ có một ngày đóng hồ sơ hành chính, sau đó các bên không được gửi thêm thông tin. Điều này cho phép CBSA đưa ra Tuyên bố về các dữ kiện thiết yếu và các bên liên quan có thể chuẩn bị các lập luận về vụ việc và đưa ra bản lập luận phản bác dựa trên thông tin có trong hồ sơ kể từ ngày đóng hồ sơ. Để được hướng dẫn thêm về việc có được thông tin liên quan đến một cuộc điều tra chống lẩn tránh, có thể tham khảo Hướng dẫn về Công bố Thông tin mật[2].
Theo đó, bên liên quan nên nộp tất cả thông tin mà họ tin là ủng hộ cho quan điểm của họ trước khi đóng hồ sơ, để CBSA có thể cân nhắc thông tin này trong việc chuẩn bị tuyên bố về các dữ kiện thiết yếu. Các bên sẽ được thông báo về ngày đóng hồ sơ hành chính thông qua lịch trình điều tra chống lẩn tránh.
3.5. Chấm dứt điều tra - Hàng hóa thuộc phạm vi lệnh áp thuế
Trong quá trình điều tra, có thể phát hiện ra bằng chứng rằng hàng hóa đang được điều tra, trên thực tế, thuộc phạm vi một lệnh áp thuế. Khi xem xét liệu hàng hóa có thuộc phạm vi một lệnh áp thuế hay không, CBSA sẽ xem xét các yếu tố được quy định để đưa ra phán quyết về phạm vi (scope rulings).
Nếu hàng hóa được kết luận là thuộc phạm vi một lệnh áp thuế, CBSA sẽ chấm dứt điều tra chống lẩn tránh, trước khi công bố tuyên bố về các dữ kiện thiết yếu và sẽ đưa ra lý do chấm dứt điều tra, bao gồm cả lý do xác định rằng hàng hóa liên quan thuộc phạm vi một lệnh áp thuế. Theo tiểu mục 75 (4), quyết định chấm dứt điều tra này được coi là phán quyết về phạm vi. Để biết thêm thông tin về các phán quyết phạm vi, đề nghị tham khảo Thông tin liên quan đến các vụ việc về phạm vi.[3]
3.6. Tuyên bố về các dữ kiện thiết yếu
Tuyên bố về các dữ kiện thiết yếu (SEF) là một báo cáo công khai của CBSA. SEF sẽ bao gồm đánh giá sơ bộ của CBSA về việc liệu bằng chứng có cho thấy dấu hiệu hợp lý về lẩn tránh. Nó cũng sẽ bao gồm một bản tóm tắt các dữ kiện mà CBSA dựa vào khi đưa ra đánh giá sơ bộ đó.
3.7. Đệ trình các tranh luận vụ việc và bản phản biện
Sau khi SEF được công bố, các bên có thể gửi các lập luận về vụ việc dựa trên bất kỳ thông tin liên quan nào có sẵn trong hồ sơ hành chính và phản hồi các đánh giá sơ bộ của CBSA được nêu chi tiết trong SEF.
Các bên cũng có thể gửi bản đệ trình phản bác cho CBSA để đáp lại các lập luận về vụ việc được gửi bởi các bên khác. Ngày nhận được cả hai lập luận về vụ việc và lập luận phản bác sẽ được nêu rõ trong lịch trình vụ việc. Nói chung, CBSA sẽ yêu cầu bất kỳ lập luận vụ việc nào được nhận không muộn hơn một tuần sau ngày công bố SEF và bản phản bác phải được nhận không muộn hơn một tuần sau hạn gửi bản lập luận vụ việc. Sau khi hết hạn nhận bản phản bác, CBSA sẽ không xem xét bất kỳ đệ trình nào nữa từ các bên.
3.8. Quyết định
Nói chung, CBSA sẽ đưa ra quyết định liên quan đến lẩn tránh, dựa trên các yếu tố chống lẩn tránh được quy định, trong vòng 180 ngày sau khi khởi xướng điều tra. Trong một số trường hợp nhất định, ví dụ như khi phát sinh các vấn đề phức tạp hoặc mới, CBSA có thể kéo dài thời gian đưa ra quyết định của mình lên 240 ngày.
Khi CBSA ra quyết định về kết luận có hành vi lẩn tránh, CBSA sẽ thông báo cho CITT. Đến lượt CITT sẽ sửa đổi lệnh áp thuế ban đầu để bao gồm cả hàng hóa lẩn tránh và do đó mở rộng thuế CBPG, CTC đối với những hàng hóa đó.
CBSA cũng có thể đưa ra kết luận một phần về vấn đề lẩn tránh, nghĩa là, kết luận rằng chỉ một số hàng hóa đang bị điều tra là lẩn tránh lệnh áp thuế. Ví dụ, khi cuộc điều tra được khởi xướng đối với hàng hóa từ một quốc gia, CBSA có thể quyết định rằng việc nhập khẩu hàng hóa từ nhà xuất khẩu A cấu thành hành vi lẩn tránh nhưng việc nhập khẩu hàng hóa từ nhà xuất khẩu B không cấu thành hành vi lẩn tránh.
Sau khi CITT sửa đổi lệnh áp thuế, hàng hoá bán phá giá hoặc được trợ cấp có cùng mô tả phải nộp thuế CBPG hoặc thuế CTC nhập khẩu vào hoặc sau ngày khởi xướng điều tra chống lẩn tránh và được thực hiện với tất cả các lô hàng của hàng hóa được thông quan sau ngày CITT sửa đổi lệnh áp thuế. Thuế CBPG/CTC này được áp dụng cho đến khi lệnh áp thuế được sửa đổi hoặc hủy bỏ hoặc hết hạn.
Nếu CBSA đưa ra quyết định rằng một số hoặc tất cả hàng hoá liên quan không lẩn tránh lệnh áp thuế, thuế CBPG/CTC sẽ không được mở rộng cho những hàng hóa đó.
3.9. Rà soát quyết định của CBSA
a. Rà soát tư pháp
Phù hợp với đoạn 96.1(1)(c.2) của SIMA, quyết định của CBSA trong cuộc điều tra chống lẩn tránh sẽ bị rà soát tư pháp bởi Toà Phúc thẩm liên bang.
b. Rà soát trong kỳ (interim review)
CBSA có thể tiến hành rà soát trong kỳ đối với một quyết định kết luận là có hành vi lẩn tránh. Việc rà soát này có thể cần thiết khi có sự thay đổi tình huống mà cơ quan điều tra đã dựa vào đó để đưa ra quyết định về việc lẩn tránh. Khi hoàn thành rà soát, CBSA sẽ bãi bỏ hoặc duy trì quyết định (có thể sửa hoặc không) trong trường hợp cần thiết. Nếu được yêu cầu, CITT cũng sẽ sửa đổi lệnh áp thuế tương ứng.
c. Rà soát loại trừ (exemption review)
Trong một số trường hợp hạn chế, có khả năng là các nhà xuất khẩu có hàng hóa thuộc diện mở rộng lệnh áp thuế có thể không có cơ hội tham gia vào cuộc điều tra chống lẩn tránh vì họ không được thông báo. Các nhà xuất khẩu, những người có thể chứng minh rằng hàng hóa của họ không lẩn tránh lệnh áp thuế có thể xin loại trừ khỏi việc mở rộng lệnh áp thuế do điều tra chống lẩn tránh. CBSA sẽ khởi xướng việc rà soát loại trừ khi có đủ bằng chứng.
Hàng hóa liên quan nhập khẩu từ nhà xuất khẩu đưa ra yêu cầu loại trừ sẽ được tính toán mức thuế CBPG/CTC trong quá trình rà soát loại trừ.
Yêu cầu loại trừ
Nhà xuất khẩu có thể yêu cầu CBSA xác định xem hàng hóa của họ có thể được loại trừ khỏi việc mở rộng lệnh áp thuế nếu nhà xuất khẩu:
- chứng minh được rằng họ không liên quan đến bất kỳ nhà xuất khẩu nào đã được thông báo về cuộc điều tra lẩn tránh; và
- chưa từng
+ được thông báo về việc khởi xướng cuộc điều tra đó, hoặc
+ được yêu cầu cung cấp thông tin trong quá trình điều tra đó.
Yêu cầu loại trừ của nhà xuất khẩu phải được lập thành văn bản và phải có các thông tin sau theo quy định của tiểu mục 57.21 (1) của Quy định về các biện pháp nhập khẩu đặc biệt (SIMR):
- tên và địa chỉ của nhà xuất khẩu, cùng với danh sách những người liên quan (persons associated);
- xác nhận, cùng với bằng chứng đi kèm, rằng hàng hóa yêu cầu loại trừ đã được bán hoặc ký gửi cho một nhà nhập khẩu ở Canada;
- mô tả chi tiết về hàng hóa;
- nếu có thể, tên và địa chỉ của từng nhà sản xuất các bộ phận/linh kiện và, nếu biết, tên và địa chỉ của mỗi người sử dụng các bộ phận/linh kiện đó;
- nếu có thể, tên và địa chỉ của bất kỳ nhà xuất khẩu hoặc nhà sản xuất các bộ phận/linh kiện được sử dụng để lắp ráp hoặc hoàn thành hàng hóa;
- nếu có thể, tên và địa chỉ của bất kỳ nhà xuất khẩu hoặc nhà sản xuất hàng hóa tương tự đã được sửa đổi nhỏ;
- nêu lệnh áp thuế cần sửa đổi; và
- lập luận chứng minh yêu cầu,
Yêu cầu xem xét loại trừ phải được gửi tới:
Phòng Đăng ký và Công bố SIMA
Vụ về các chương trình thương mại và chống bán phá giá
Cơ quan Biên phòng Canada
Đường 100 Metcalfe, tầng 11, Ottawa, Ontario K1A 0L8, Canada
Với điều kiện nhà xuất khẩu đáp ứng các yêu cầu trên và CBSA chấp nhận rằng đáp ứng các yêu cầu về việc rà soát, CBSA sẽ khởi xướng rà soát. CBSA sẽ thông báo cho nhà nhập khẩu, nhà xuất khẩu, chính phủ của nước xuất khẩu và các nhà sản xuất trong nước về việc khởi xướng và hoàn thành rà soát.
Sau khi hoàn thành rà soát, CBSA sẽ đưa ra quyết định rằng hàng hóa từ nhà xuất khẩu:
- thuộc phạm vi mở rộng áp thuế nếu Tổng thống chấp nhận rằng việc lẩn tránh đang xảy ra; hoặc là
- được loại trừ khỏi việc mở rộng lệnh áp thuế nếu Tổng thống chấp nhận rằng không có việc lẩn tránh.
Nếu CBSA xác định rằng hàng hóa được loại trừ, CITT sẽ sửa đổi lệnh áp thuế bị ảnh hưởng bởi việc rà soát để đảm bảo tính hiệu lực của quyết định của CBSA. Thuế sẽ chấm dứt vào ngày CITT sửa đổi lệnh áp thuế.
3.10. Các Yếu tố về chống lẩn tránh
Các mục 57.11 đến 57.16 của SIMR quy định một số yếu tố có thể được xem xét trong việc đánh giá các yếu tố lẩn tránh khác nhau. Không có yếu tố duy nhất nào có tính quyết định để chứng minh/phản đối việc có hành vi lẩn tránh, thay vào đó, chúng sẽ được xem xét một cách toàn diện khi đưa ra kết luận. Tuy nhiên, tất cả các yếu tố của lẩn tránh phải hiện hữu để có thể đưa ra kết luận về hành vi lẩn tránh. Các yếu tố có thể được xem xét theo phạm vi một nước hoặc ở cấp độ nhà xuất khẩu tùy thuộc vào bản chất của cuộc điều tra.
Các yếu tố được nêu trong các quy định của SIMR như sau:
a. Thay đổi mô hình thương mại
Khi xác định xem có sự thay đổi nào trong mô hình thương mại được đề cập trong đoạn 71 (a) của SIMA hay không, CBSA có thể xem xét các yếu tố sau theo mục 57.11 của SIMR:
- bất kỳ thay đổi trong khối lượng nhập khẩu của hàng hóa liên quan;
- bất kỳ thay đổi nào về khối lượng nhập khẩu hàng hóa bị cáo buộc là lẩn tránh;
- bất kỳ thay đổi nào về khối lượng nhập khẩu của hàng hóa tương tự, hoặc các linh kiện/bộ phận có thể được lắp ráp thành hàng hóa tương tự, từ một nước được nêu trong lệnh áp thuế hiện hành sang một quốc gia thứ ba là một phần của cuộc điều tra chống lẩn tránh; và
- bất kỳ yếu tố nào khác phù hợp với tình hình.
b. Các hành động được quy định
Các hành động được đề cập trong đoạn 71 (b) của SIMA thể hiện cách thức mà việc lẩn tránh có thể diễn ra. Chúng được quy định theo mục 57.12 của SIMR như sau:
- lắp ráp hoặc hoàn thành hàng hóa tương tự ở Canada bằng cách sử dụng các bộ phận hoặc linh kiện có nguồn gốc xuất xứ từ hoặc được xuất khẩu từ một quốc gia đang chịu lệnh áp thuế. Theo đó,
+ các bộ phận hoặc linh kiện phải chiếm một phần chính trong tổng chi phí sản xuất hàng hóa tương tự;
+ quá trình lắp ráp hoặc hoàn thiện hàng hóa tương tự phải không đáng kể; và
+ các bộ phận hoặc linh kiện từ nước liên quan không cần phải là bộ phận duy nhất được sử dụng để lắp ráp hoặc hoàn thiện hàng hóa tương tự.
- lắp ráp hoặc hoàn thiện hàng hóa tương tự ở nước thứ ba bằng cách sử dụng các bộ phận hoặc linh kiện có nguồn gốc từ hoặc xuất khẩu từ một nước chịu lệnh áp thuế. Theo đó,
+ các bộ phận hoặc linh kiện phải chiếm một phần chính trong tổng chi phí sản xuất hàng hóa tương tự;
+ quá trình lắp ráp hoặc hoàn thiện hàng hóa tương tự phải không đáng kể; và
+ các bộ phận hoặc linh kiện từ nước liên quan không cần phải là bộ phận duy nhất được sử dụng để lắp ráp hoặc hoàn thiện hàng hóa tương tự.
- việc sửa đổi nhỏ hàng hóa tương tự có nguồn gốc xuất xứ từ hoặc xuất khẩu từ một nước đang chịu lệnh áp thuế, cho dù việc sửa đổi diễn ra ở nước liên quan hay nước thứ ba, để hàng hóa không còn là hàng hóa tương tự.
c. Tầm quan trọng của quá trình lắp ráp hoặc hoàn thiện hàng hoá
Đoạn 57.12 (a) và (b) của SIMR yêu cầu các quy trình lắp ráp hoặc hoàn thiện phải là không đáng kể. Với mục đích xác định xem các quy trình này có đáng kể hay không, CBSA có thể xem xét các yếu tố sau được quy định trong mục 57.13 của SIMR:
- bản chất của các quá trình;
- bản chất của cơ sở vật chất (facilities) thực hiện các quy trình;
- mức độ đầu tư vào Canada hoặc một nước thứ ba vào các quy trình hoặc cơ sở sản xuất;
- mức độ nghiên cứu và phát triển ở Canada hoặc một nước thứ ba liên quan đến các quy trình;
- chi phí của các quy trình sản xuất ở Canada hoặc một nước thứ ba;
- chi phí của các quy trình sản xuất ở Canada hoặc một nước thứ ba theo tỷ lệ của tổng chi phí sản xuất lắp ráp hoặc hoàn thiện hàng hóa tương tự; và
- bất kỳ yếu tố nào khác phù hợp với tình hình.
d. Các cân nhắc trong việc đánh giá “sự điều chỉnh nhỏ”
Theo mục 57.14 của SIMR, CBSA có thể xem xét các yếu tố sau khi xác định liệu việc sửa đổi của hàng hóa tương tự được đề cập trong đoạn 57.12 (c) có phải là không đáng kể không:
- các đặc tính vật lý của hàng hóa sửa đổi và hàng hóa tương tự, bao gồm cả thành phần (compositions) của chúng;
- các thông số kỹ thuật của hàng hóa tương tự và hàng hóa sửa đổi;
- phân loại HS của hàng hóa tương tự và hàng hóa sửa đổi;
- mục đích sử dụng cuối cùng trước và sau khi sửa đổi;
- khả năng thay thế giữa hàng hóa được sửa đổi và hàng hóa tương tự cũng như sở thích của người tiêu dùng liên quan đến hàng hóa tương tự và hàng hóa sửa đổi;
- cách thức mà hàng hóa được đóng gói và quảng cáo trước và sau khi sửa đổi (bao gồm các tài liệu và tài liệu quảng cáo liên quan đến hàng hóa);
- các kênh phân phối trước và sau khi sửa đổi;
- sự khác biệt trong quy trình sản xuất, chi phí và cơ sở sản xuất giữa hàng hóa được sửa đổi và hàng hóa tương tự;
- chi phí sửa đổi và, nếu có thể đảo ngược việc sửa đổi, chi phí đảo ngược nó; và
- bất kỳ yếu tố nào khác phù hợp.
e. Làm suy yếu tác dụng khắc phục của lệnh áp thuế hiện hành
Khi xác định liệu hàng hóa nhập khẩu mà có hành vi làm suy yếu các tác động khắc phục của thuế CBPG, CTC như được nêu trong đoạn 71 (b) của SIMA hay không, CBSA có thể xem xét các yếu tố sau được quy định trong mục 57.15 của SIMR:
- giá và khối lượng của hàng hóa tương tự được lắp ráp hoặc hoàn thiện ở Canada và được bán ở Canada, hoặc giá và khối lượng nhập khẩu của hàng hóa tương tự được lắp ráp hoặc hoàn thành ở nước thứ ba hoặc của hàng hóa tương tự được sửa đổi nhỏ;
- liệu hàng hóa có được bán cho cùng người tiêu dùng mà nếu không thì có thể họ đã mua hàng hóa thuộc lệnh áp thuế;
- hàng hóa có cùng mục đích sử dụng cuối cùng như hàng hóa chịu lệnh áp thuế hay không; và
- bất kỳ yếu tố nào khác phù hợp.
f. Nguyên nhân chính của sự thay đổi trong mô hình thương mại
Khi xác định xem nếu nguyên nhân chính của thay đổi mô hình thương mại có phải là việc áp thuế CBPG, CTC theo đoạn 71 (c) của SIMA hay không, CBSA có thể xem xét các yếu tố sau được quy định trong mục 57.16 của SIMR:
- sự khác biệt về chi phí giữa hàng hóa đang chịu lệnh áp thuế và hàng hóa tương tự được lắp ráp/hoàn thiện hoặc hàng hóa tương tự được sửa đổi nhỏ;
- khi hành vi lẩn tránh bắt đầu, hoặc tăng đáng kể, liên quan đến ngày mà cuộc điều tra CBPG hoặc CTC được khởi xướng;
- bất kỳ việc bán hàng nào, ở một nước khác ngoài Canada, của:
+ hàng hóa tương tự đã được hoàn thiện hoặc lắp ráp ở nước thứ ba,
+ các bộ phận hoặc linh kiện đang được bán cho Canada hoặc nước thứ ba để lắp ráp / hoàn thiện, hoặc
+ hàng hóa sửa đổi nhỏ;
- thay đổi sở thích của người tiêu dùng;
- thay đổi về công nghệ; và
- bất kỳ yếu tố nào khác phù hợp